內容更新:
低總價中古屋:便宜的原因
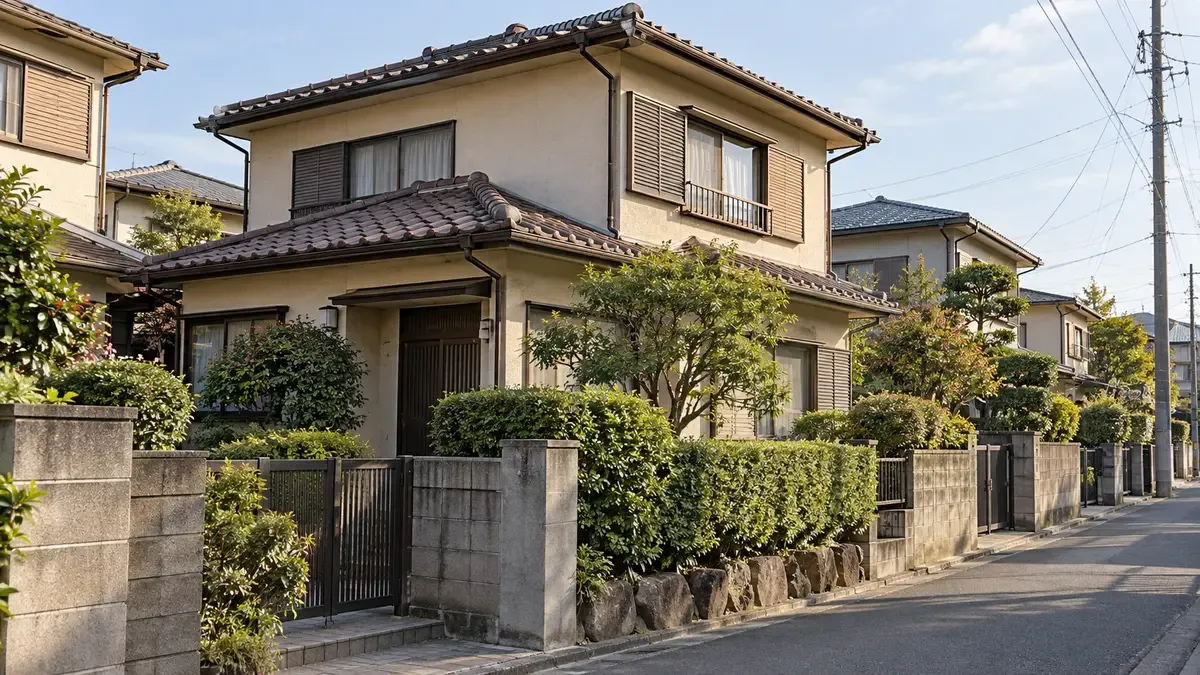
中古一戶建或公寓價格偏低,可能源自屋齡、地段、租屋需求不足,或重建與融資條件受限。便宜不等於可順利出租,更不代表容易出售。
投資前先比較周邊實際租金與成交行情,再估算整修後能否符合租客需求。
- 地段與需求:交通、生活機能、人口變化及周邊空屋狀況。
- 價格與條件:土地權利、建物屋況、使用限制及後續買家是否容易承接。
- 成本差異:一戶建通常需自行負擔屋頂、外牆與設備;公寓另須評估管理費及修繕積立金。
收益試算:表面 9%,結餘約 3.53%
以下以一棟中古一戶建為例,金額、租金、空置及費用皆為純假設,不代表任何真實物件或市場行情;假設全額現金購買、無貸款。
年度維修與換租金額屬預留預算,實際支出可能高低不同。3.53% 是本情境的稅前現金結餘率,尚未計入所得稅等下列費用。
- 初期投入:購價 800 萬+購買附帶費用 64 萬+初期修繕 100 萬=964 萬日圓。
- 表面投報率:月租 6 萬×12 個月=72 萬;72÷800=9.00%。
- 空置風險:假設一年空置 2 個月,實收租金=6 萬×10=60 萬日圓。
- 年度支出與預留:固定資產等稅 7 萬、保險 2 萬、出租管理 3 萬、維修 10 萬、換租 4 萬,共 26 萬日圓。
- 稅前現金結餘:60-26=34 萬;34÷964≈3.53%。未含所得稅、借款利息、出售費用及預留不足的大型修繕。
購買前檢查:建築、土地與公寓管理
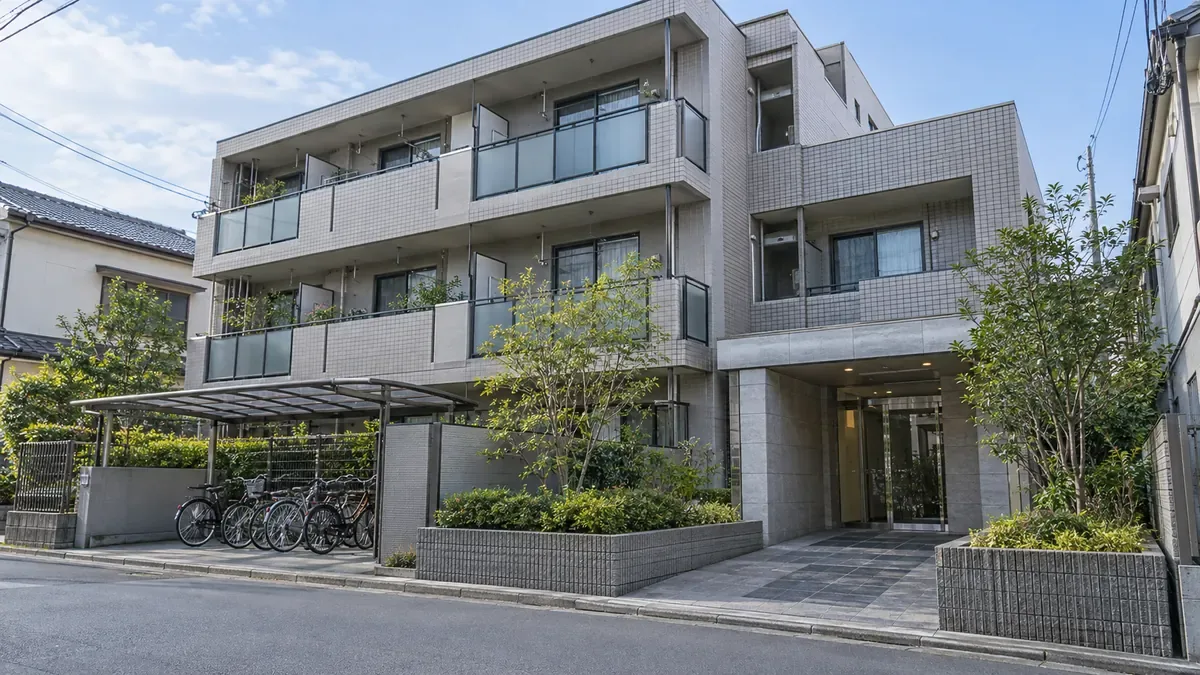
日本於 1981 年 6 月導入新耐震基準,木造住宅相關要求在 2000 年進一步明確化。建造年份只能作初步線索,耐震與安全仍應依圖面、施工及專業檢查判斷。
土地原則上須符合建築基準法的接道要求;接道條件不足可能限制重建,但是否屬於「再建築不可」須依基地、道路與個別許認可確認。
- 木造一戶建:檢查屋頂、漏水、白蟻、地基、給排水、設備老化及修繕紀錄。
- 土地與權利:區分所有權或借地權,核對地界、道路持分、接道及重建可能性。
- 建築限制:查核用途地域、建蔽率、容積率、違法增建,以及建築資料與登記現況是否一致。
- 中古公寓:查看管理組合財務、長期修繕計畫、修繕積立金、管理費與欠繳情形。
出租與轉售:現金流之外的風險
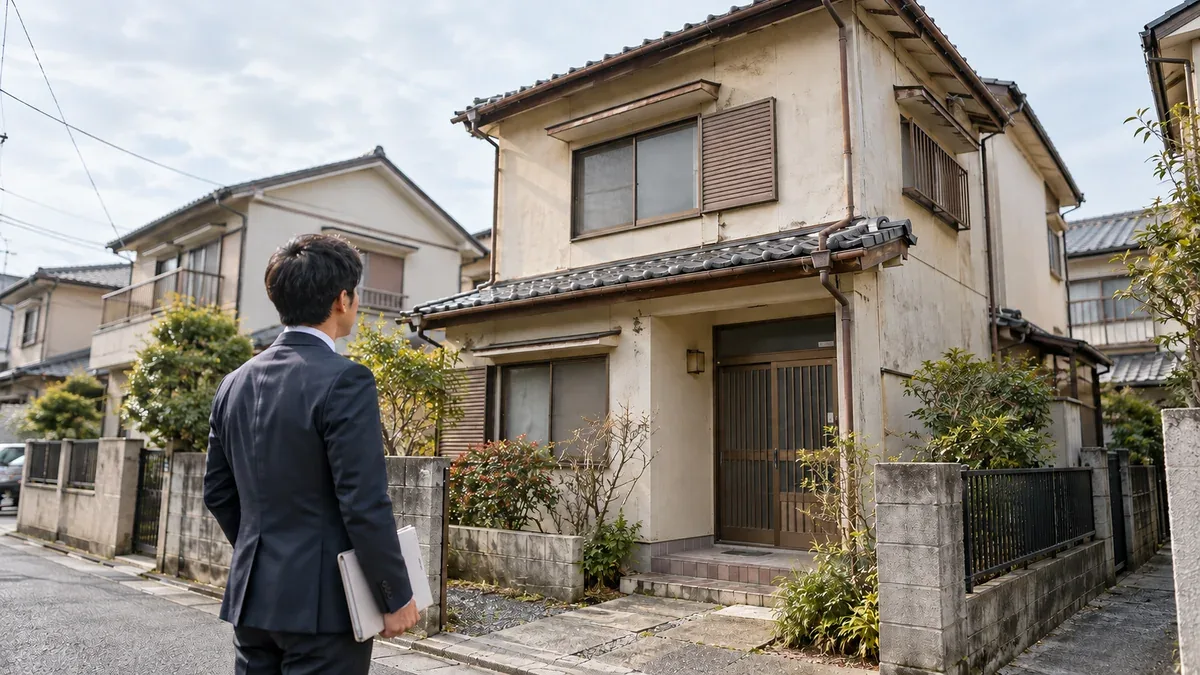
租金應參照相近屋齡、格局與位置的出租案例。空置、租客更替、清潔修繕與設備更換,都可能使實際收入低於滿租試算。
低總價老屋也可能因建築老化、接道或權利限制、買方融資不易,縮小未來轉售的買家範圍。高表面投報率不能取代退出條件評估。
- 出租前:估算可能的招租時間、合理租金及必要整修。
- 持有中:預留設備故障、租客更替與非預期大型修繕資金。
- 出售時:確認土地價值、轉售需求、融資可行性及預估交易成本。
海外屋主:出租管理與稅務
海外持有日本出租物件,須安排收租、租客聯繫、修繕授權及緊急應對,也須確認租金所得的日本申報義務、是否需要選任納稅管理人,以及海外收款程序。
向日本非居住者支付租金時,付款人原則上可能涉及源泉扣繳;個人為本人或親屬居住用途承租並付款等情形,則有法定例外。實際義務應依身分、用途及契約確認,稅務申報由稅務專業人士處理。
TUKISUMI 協助海外買家購入出租投資物件時,原則上會事先安排出租管理。管理費可先用租金約 5% 作概算,實際費率及服務範圍依管理契約為準。
- 管理:確認租金流向、租客聯絡窗口、修繕授權及回報方式。
- 稅務:區分租金源泉扣繳、租金所得申報與納稅管理人制度。
- 資金:確認管理支出、跨境匯款費用及收款安排。
5. 委託 TUKISUMI|從物件評估到購買後管理
TUKISUMI(月澄商事合同会社)位於大阪,持有日本宅地建物取引業免許,提供不動產買賣仲介及相關在地服務。
我們協助海外客戶:
- 物件評估:比較市場行情、租賃需求與資產價值。
- 收益與成本分析:評估取得成本、持有支出及預期收益。
- 在地價格協商:依成交行情及物件條件,協助與日本賣方協商。
- 跨語言交易支援:協助理解購買流程、契約及重要文件。
- 購買後管理銜接:協調出租管理、修繕及必要的在地服務。
不只協助您尋找物件,更重視合理價格、實際收益與購買後的長期管理。
正在尋找日本投資物件?
歡迎提供購買預算、希望地區及投資目的,讓 TUKISUMI 協助您評估合適的物件。